La taille, la gabelle, la dîme : les impôts de la monarchie
Taille, gabelle, dîme, aides, capitation : ce que payaient les sujets du roi de France, qui échappait à l'impôt et pourquoi le système s'est enrayé.
 Romain Croisade
6 min
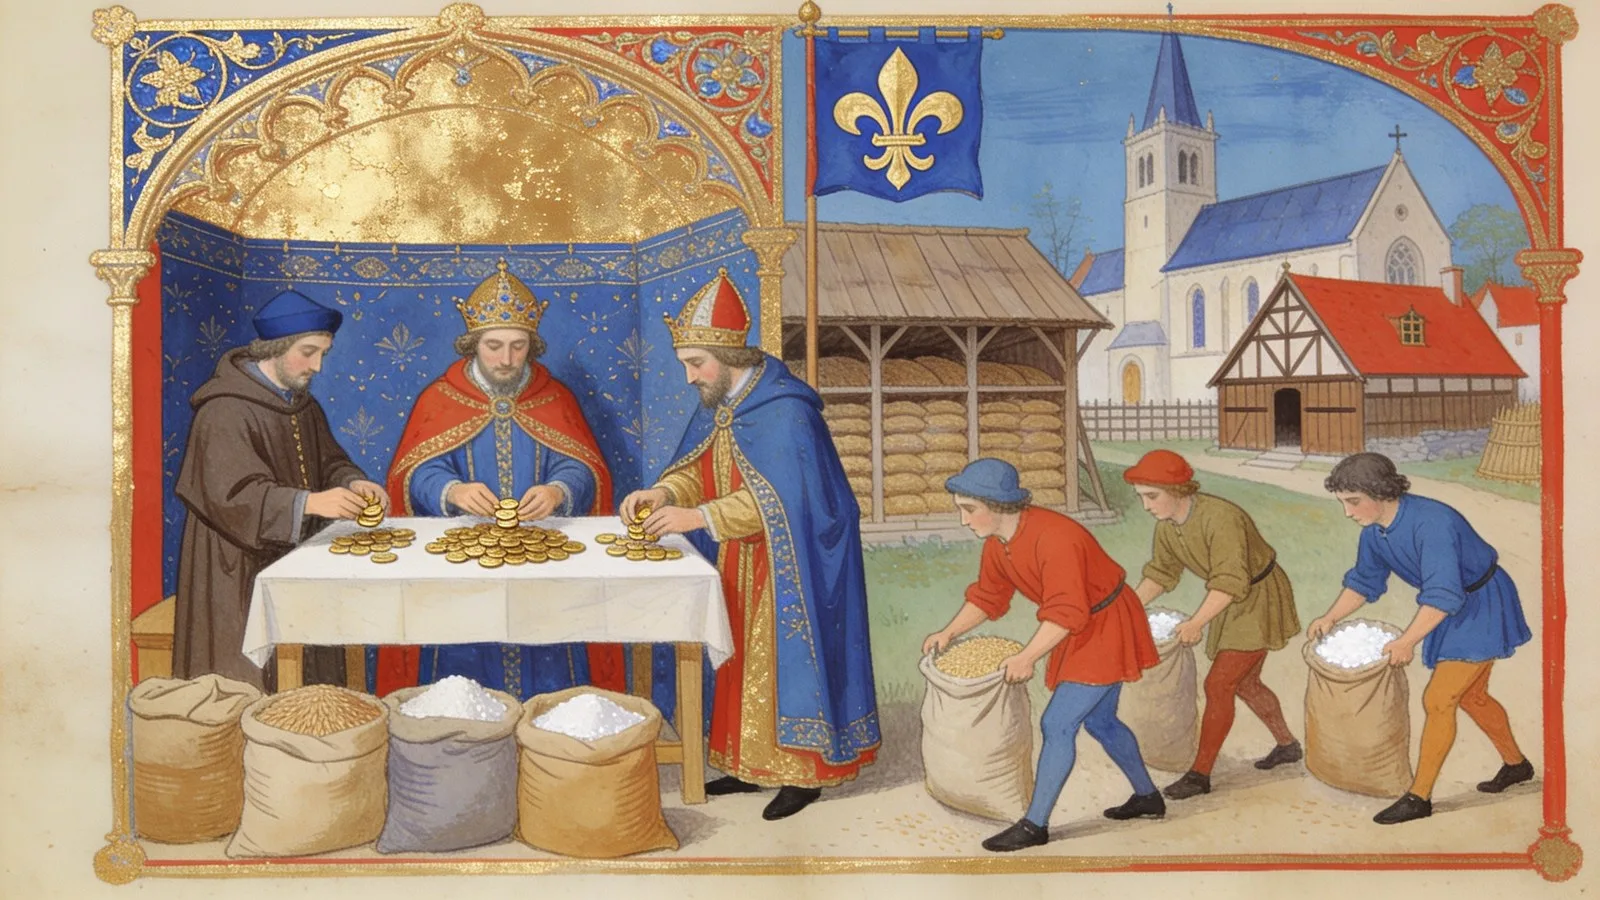
La taille, la gabelle et la dîme sont les trois impôts que l'on cite d'abord quand on parle de la fiscalité de l'ancienne France : le premier est un impôt direct levé par le roi sur les roturiers, le deuxième un impôt sur le sel, le troisième un prélèvement de l'Église sur les récoltes. Ils s'inscrivent dans un système plus large, celui des finances du royaume, que décrit Comment le roi gouvernait la France.
D'où ça vient#
Le roi vit d'abord de son domaine : terres, forêts, droits de justice, monnayage. L'impôt est une exception, accordée pour une urgence, une rançon, une croisade. C'est la guerre de Cent Ans qui le rend durable. Pour payer la rançon de Jean le Bon, puis pour lever des troupes, les rois obtiennent des aides et une taille levée « pour la guerre ». En 1439, sous Charles VII, la taille devient permanente : elle finance les compagnies d'ordonnance, la première armée royale stable, celle qui chassera les Anglais. Les États généraux, qui devaient consentir l'impôt, n'ont plus à être réunis pour cela, et le roi gagne en indépendance ce qu'il perd en contrôle.
La dîme est bien plus ancienne : elle remonte à l'Ancien Testament et les Carolingiens la rendent obligatoire. Elle ne relève pas du roi, mais de l'Église.
Comment ça marchait#
- La taille pèse sur les roturiers. Dans le Nord, la taille personnelle est calculée sur les revenus présumés de chaque foyer ; dans le Midi, la taille réelle est attachée à la terre, quel que soit son propriétaire. Chaque paroisse reçoit un total à payer ; des collecteurs choisis parmi les habitants le répartissent et répondent sur leurs biens de ce qui manque, ce qui fait de cette charge un fardeau redouté.
- La gabelle est le monopole royal du sel. Le prix varie du simple au vingtuple selon les provinces : les « pays de grandes gabelles » (Paris, la Champagne, la Normandie) paient le plus, d'autres, comme la Bretagne, en sont exemptes. Cet écart nourrit une contrebande, le faux-saunage, durement réprimée.
- Les aides frappent les boissons et les ventes ; les traites les marchandises aux frontières intérieures. Tout cela est affermi : les fermiers généraux avancent la somme au roi et se paient sur la collecte.
- La dîme est levée en nature, souvent au onzième ou au douzième plutôt qu'au dixième, par le curé ou l'abbaye. Elle fait vivre le culte, l'entretien de l'église et, théoriquement, les pauvres. Dans la pratique, une partie passe à des gros décimateurs, abbayes ou seigneurs laïcs, et le curé de campagne reçoit la « portion congrue », que le roi relève en 1768 : un sujet de plaintes réel.
À cela s'ajoutent les droits seigneuriaux (cens, champart, banalités), qui ne sont pas des impôts d'État mais des redevances dues au seigneur, et la corvée royale, travail forcé sur les routes, que Turgot tente de remplacer par un impôt.
Ce que ça a changé#
L'impôt permanent a fait le roi de France : sans lui, pas d'armée, pas de justice royale étendue, pas de reconquête. Il a fait aussi le poids de l'État. Au XVIIe siècle, la taille double et plus sous Richelieu et Mazarin pour financer la guerre de Trente Ans, et les révoltes des « Croquants » et des « Nu-pieds » le disent. Sully redresse les comptes après les guerres de Religion, Colbert rationalise la perception et fait baisser la taille, mais la guerre de Louis XIV la relance ; en 1695 est créée la capitation, payée par tous, y compris la noblesse, puis le dixième (1710) et le vingtième (1749).
Qui payait, qui ne payait pas ?#
La société est ordonnée en trois états, et chacun contribue à sa manière. Le noble verse l'« impôt du sang » : il sert à la guerre, souvent à ses frais, et paie de sa vie. Le clergé prie, enseigne, soigne, et accorde au roi un « don gratuit » périodique, négocié en assemblée. Seul le tiers état paie la taille, mais il comprend aussi des bourgeois exemptés par charges ou par privilèges de ville, si bien que la charge retombe sur les paysans.
L'exemption est donc réelle, et elle s'explique par un service, mais elle devient indéfendable quand les nobles et les privilégiés cessent de servir tout en gardant le privilège, et quand la richesse réelle se déplace vers le commerce et les rentes. Les vingtièmes, acceptés ou rachetés par abonnement, rapportent peu.
Comment ça finit#
À la veille de 1789, la monarchie sait que son système est injuste et opaque. Turgot, puis Necker, Calonne et Brienne proposent une subvention territoriale payée par tous. Les privilégiés, par les Parlements et l'Assemblée des notables, la refusent. La dette, gonflée par la guerre d'Amérique, impose la convocation des États généraux. Dans la nuit du 4 août 1789, les privilèges fiscaux tombent ; la taille et la gabelle sont supprimées en 1790, la dîme abolie sans indemnité, les biens du clergé confisqués. La contribution foncière et les « quatre vieilles » du Directoire prennent le relais, et l'on a constaté plus d'une fois que l'État nouveau est plus gourmand que l'ancien. La gabelle reparaît sous Napoléon en 1806, sous forme de taxe sur le sel, avant d'être supprimée en 1945.
Idées reçues#
- « Le paysan payait tout » : il payait beaucoup, mais le total de ses charges (impôt, dîme, droits seigneuriaux) varie fortement selon les régions et les époques ; il n'existe pas de chiffre unique.
- « Le roi dépensait tout à Versailles » : la cour pèse environ 5 à 7 % du budget ; les intérêts de la dette et la guerre en emportent l'essentiel.
- « La dîme enrichissait le clergé » : elle finançait aussi les hôpitaux, les écoles de paroisse et l'assistance, que l'État reprendra à sa charge, mal, après 1790.
À retenir
- La taille (permanente en 1439) frappe les roturiers ; la gabelle est le monopole du sel, très inégal selon les provinces ; la dîme est un prélèvement de l'Église.
- Noblesse et clergé étaient exemptés de la taille mais atteints par la capitation (1695) et les vingtièmes.
- L'incapacité à rendre l'impôt égal pour tous a précipité la convocation des États généraux de 1789.
Pour aller plus loin#
- Comment le roi gouvernait la France, la synthèse des institutions et des finances de la monarchie.
- Colbert : le ministre qui voulait tout compter — le contrôleur général qui rendit lisibles les finances de Louis XIV.
- Sully : le ministre d'Henri IV et la poule au pot — le redressement des finances après les guerres de Religion.
- Necker : le banquier genevois de Louis XVI — l'emprunt, la dette et le « Compte rendu ».
- Les États généraux : de 1302 à 1789 — l'assemblée qui consentait l'impôt.
- Tous les rois de France.
Sources#
- Jean Favier, Finance et fiscalité au bas Moyen Âge, SEDES, 1971 ; Histoire de France, Fayard.
- Michel Antoine, Le Cœur de l'État : surintendance, contrôle général et intendance des finances, Fayard, 2003.
- Gabelle et impôts d'Ancien Régime — Gallica, BnF
Questions fréquentes#
Quelle est la différence entre la taille, la gabelle et la dîme ?
La taille est un impôt direct du roi sur les roturiers, la gabelle un impôt du roi sur le sel, la dîme un prélèvement de l'Église, en général un dixième des récoltes, qui servait au culte, au clergé et aux pauvres.
Les nobles et le clergé payaient-ils des impôts ?
Ils étaient exemptés de la taille, mais le noble servait par l'épée et le clergé par la prière et l'assistance. À partir de 1695, la capitation puis le vingtième les atteignent, avec de nombreux abonnements et rachats.
Quand la taille est-elle devenue permanente ?
En 1439, sous Charles VII, après l'accord des États généraux de 1439 et pour entretenir une armée permanente contre les Anglais.